Domain produkte-kaufen.de kaufen?
Wir ziehen mit dem Projekt
produkte-kaufen.de um.
Sind Sie am Kauf der Domain
produkte-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain produkte-kaufen.de kaufen?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Was ist der Leasing Gesamtbetrag?
Der Leasing Gesamtbetrag bezieht sich auf die Summe aller Zahlungen, die während der gesamten Leasingdauer geleistet werden müssen. Dieser Betrag umfasst in der Regel die monatlichen Leasingraten sowie eventuelle Anzahlungen, Gebühren und Zinsen. Der Leasing Gesamtbetrag gibt somit einen umfassenden Überblick über die finanziellen Verpflichtungen, die mit dem Leasingvertrag verbunden sind. Es ist wichtig, den Leasing Gesamtbetrag zu kennen, um die Gesamtkosten des Leasinggeschäfts zu verstehen und eine fundierte Entscheidung treffen zu können. Letztendlich hilft diese Information dabei, die finanzielle Belastung und die Rentabilität des Leasingvertrags zu bewerten. **

Ähnliche Suchbegriffe für Gesamtbetrag der Umsatzsteuer
Top-Angebote
Produkte zum Begriff Gesamtbetrag der Umsatzsteuer:
-
Umsatzsteuer auf Export und Import von Waren, Fachbücher von Rüdiger WeimannGeschäfte mit dem Ausland lösen umsatzsteuerlich besondere Pflichten aus, deren Einhaltung die Finanzverwaltung streng überwacht. Hierbei sind viele Regelungen und Sonderfälle zu beachten, für Unternehmen können Fehler dabei sehr teuer werden. Rüdiger Weimann zeigt, welche wichtigen umsatzsteuerlichen Regelungen für den Import und Export von Waren zu beachten sind. Er erläutert, welche umsatzsteuerlichen Pflichten durch welche Fakturierung ausgelöst werden und wie mit Rechnungen mit Umsatzsteuer aus dem Ausland umgegangen wird. Das Buch weist den Weg vom Nachweis des eigenen guten Glaubens bis zur Prüfung der Seriosität, der Unternehmereigenschaft sowie der Umsatzsteuer-Identifikationsnummer neuer Geschäftspartner. Zahlreiche Praxisbeispiele, Tipps und Hinweise auf Fallstricke helfen, Fehler zu vermeiden. Inhalte: - Basics Umsatzsteuer: Vorsteuerabzug, Gutglaubensschutz, Unternehmereigenschaft und Seriosität neuer Geschäftspartner, Umsatzsteuer-Identifikationsnummer - EU-Geschäft: Quick Fixes/EU-Geschäfte, "Registrierungsfallen" bei ruhenden Lieferungen, Lieferungen mit gebrochenem Transport, Gelangensbestätigung, Gelangensvermutung, Abnehmerversicherung - Non-EU-Geschäft: Steuerbefreiung, Zuordnung der Warenbewegung, Reihengeschäfte, EuGH und BFH zur steuerfreien Ausfuhr, ATLAS-Ausfuhr, Nachweis der Ausfuhr durch E-Belege - Sonderfälle: länderspezifische Abweichungen, innergemeinschaftliche Dreiecksgeschäfte, (Konsignations-)Lager, EU-Lieferungen in ein deutsches Warenlager bei feststehender Abnahmeverpflichtung, Verwertung von Sicherungsgut, Sonderfragen des Anlagenbaus, Differenzbesteuerung, Fahrzeuglieferungen u. v. m. - E-Commerce: innergemeinschaftlicher Fernverkauf, Überprüfung der Onlinehändler durch qualifizierte Bestätigungsabfrage und Erfassungsbescheinigung, erweiterte Aufzeichnungspflichten und Haftung für Online-Marktplätze, Auswirkungen auf Rechnungstellung, Steuerentstehung, Steuerschuldnerschaft und Vorsteuerabzug, Entlastung von Kleinstunternehmen - Rechnungstellung:.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der öffentlichen Verwaltung, Fachbücher von Christian Trost, Matthias MenebröckerDer § 2b UStG bedeutet eine der grössten Änderungen in der Umsatzbesteuerung der juristischen Personen des öffentlichen Rechts jemals. Dieses Buch setzt sich mit den Herausforderungen dieser Gesetzesänderung auseinander, die insbesondere auf Kreise, Städte und Gemeinden ab dem 01.01.2023 zukommen. Aber auch für Mitarbeiterinnen oder Mitarbeiter anderer öffentlicher Verwaltungen ist das Buch ein zuverlässiger Begleiter, mit dem Sie die vielen Praxisherausforderungen ab dem 01.01.2023 bewältigen und sich vor Gericht durch seine Zitierfähigkeit behaupten können. Inhalte: - Grundlagen des Umsatzsteuerrechts und der Besteuerung der öffentlichen Hand - Unternehmereigenschaft nach § 2 Abs. 3 UStG a. F. und § 2b UStG ab dem 01.01.2023 - Vorsteuerabzug der juristischen Personen des öffentlichen Rechts - Umfangreiche Fallsammlung der wichtigsten Praxisfälle Neu in der 3. Auflage: Ausführungen zur umsatzsteuerlichen Organschaft, zur Friedhofsverwaltung und zu Kurbetrieben, die aktuelle Rechtsprechung, Einarbeitung der aktuellen Verwaltungsauffassung und Literaturmeinungen. Digitale Extras: - Anweisungen der Finanzverwaltung - Gesetze - Prüfschemata - Übersichten.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2021, 6, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Das Veranlagungshandbuch Umsatzsteuer 2021 bietet Orientierung in der immer weiter zunehmenden Materialfülle des deutschen Umsatzsteuerrechts. Der Band enthält im Einzelnen: das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG, den Umsatzsteuer-Anwendungserlass sowie die Rechtsprechung des EuGH, des BFH und der Finanzgerichte. Es wird zunächst der Gesetzestext mit den bis Anfang 2022 ergangenen Änderungen wiedergegeben. Im Anschluss folgt das Umsatzsteuergesetz in der für den Veranlagungszeitraum 2021 gültigen Fassung. Den einzelnen Paragraphen sind jeweils die entsprechenden Abschnitte des Umsatzsteuer-Anwendungserlasses sowie Hinweise auf ergangene Rechtsprechung zugeordnet. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer im Verein - inkl. Arbeitshilfen online, Fachbücher von Ulrich GoetzDer Autor weiss aus seiner Tätigkeit als Steuerberater für Vereine, wo der Schuh drückt. Er stellt die Details der Umsatzbesteuerung in Vereinen in leicht verständlicher Form dar und erläutert alle Bereiche der Umsatzsteuer. Von Sponsoring bis Veranstaltungen beschreibt er die umsatzsteuerliche Behandlung einer Vielzahl von Vereinsaktivitäten. Dazu gibt er zahlreiche Beispiele und Praxistipps für den richtigen Umgang. So sind Sie in Sachen Umsatzsteuer auf der sicheren Seite. Inhalte: - Grundlagen der Umsatzbesteuerung - Kleines Umsatzsteuer-ABC für Vereine - Steuerpflichtige und steuerbefreite Umsätze - Vorsteuerabzug - Umsatzbesteuerung und Voranmeldung, Dauerfristverlängerung - Umsatzsteuerliche Behandlung von häufig anzutreffenden Vereinsaktivitäten Arbeitshilfen online: - Beispiele zur Aufteilung der Erlöse nach Mehrwertsteuersätzen und zur Verteilung von Vorsteuern in Tabellenform (Excel-Vorlagen) - Übersichten zur Umsatzbesteuerung von Vereinsleistungen - Prüfschema für Kleinunternehmer-Vereine.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ab wann werden Artikel beim Online-Shopping reserviert?
Artikel werden beim Online-Shopping in der Regel reserviert, sobald sie in den Warenkorb gelegt werden. Dies bedeutet, dass der Artikel für eine bestimmte Zeit für den Kunden reserviert ist und währenddessen nicht für andere Kunden verfügbar ist. Die Dauer der Reservierung kann je nach Online-Shop variieren. **
-
Wie berechne ich den Gesamtbetrag einer Dienstleistung oder eines Produktes? Was beinhaltet der Gesamtbetrag einer Finanztransaktion?
Der Gesamtbetrag einer Dienstleistung oder eines Produktes ergibt sich aus der Summe aller Kosten, die für die Leistung oder das Produkt anfallen, einschließlich eventueller Steuern oder Gebühren. Bei einer Finanztransaktion beinhaltet der Gesamtbetrag den Betrag, der transferiert wird, sowie eventuelle Transaktionskosten oder Gebühren, die von Banken oder Zahlungsdienstleistern erhoben werden. Es ist wichtig, den Gesamtbetrag genau zu berechnen, um unerwartete Kosten zu vermeiden. **
-
Wie berechnet man den Gesamtbetrag der Einkünfte?
Um den Gesamtbetrag der Einkünfte zu berechnen, müssen zunächst alle Einkommensquellen berücksichtigt werden. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden und andere Einkünfte. Anschließend werden alle Einkünfte addiert, um den Gesamtbetrag zu ermitteln. Es ist wichtig, alle Einkünfte korrekt zu erfassen, um eine genaue Berechnung des Gesamtbetrags vornehmen zu können. Zudem sollten auch steuerliche Abzüge und Freibeträge berücksichtigt werden, um den tatsächlichen Betrag der verfügbaren Einkünfte zu ermitteln. **
-
Warum schickt der eBay-Verkäufer keinen Gesamtbetrag?
Es gibt verschiedene Gründe, warum ein eBay-Verkäufer keinen Gesamtbetrag schickt. Möglicherweise hat der Verkäufer vergessen, den Gesamtbetrag zu berechnen oder es handelt sich um einen Fehler. Es könnte auch sein, dass der Verkäufer zusätzliche Versandkosten oder Gebühren erhebt, die nicht im ursprünglichen Angebot angegeben waren. Es ist ratsam, den Verkäufer direkt zu kontaktieren, um Klarheit zu erhalten. **
Wie funktioniert die Benutzung eines Shopping Carts beim Online-Einkauf?
Der Kunde fügt gewünschte Artikel zum Warenkorb hinzu, indem er auf "In den Warenkorb" klickt. Im Warenkorb kann er die Menge der Artikel ändern oder Artikel entfernen. Nach Auswahl aller gewünschten Artikel geht der Kunde zur Kasse, um den Einkauf abzuschließen. **
Wie berechnet man den Gesamtbetrag einer Bestellung unter Berücksichtigung aller anfallenden Kosten?
Um den Gesamtbetrag einer Bestellung zu berechnen, addiere den Preis aller Produkte, die du kaufen möchtest. Berücksichtige dabei auch eventuelle Versandkosten und Steuern. Ziehe gegebenenfalls Rabatte oder Gutscheine ab, um den endgültigen Gesamtbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff Gesamtbetrag der Umsatzsteuer:
-
Umsatzsteuer in der Touristik, Fachbücher von Cyrilla WolfUmsatzsteuerregelungen für Tourismusunternehmen bergen manche steuerlichen Fallstricke. Welches Land hat das Besteuerungsrecht? Wann werden Umsätze selbst erbracht und wann vermittelt? Wann unterliegen Umsätze nicht mehr der Regelbesteuerung? Wie Sie zu optimalen steuerlichen Lösungen im Tourismus kommen, erläutert Cyrilla Wolf anhand typischer Praxisfälle aus der gesamten Branche, einschliesslich der MICE- und Beförderungsunternehmen. Das Spezialwerk konzentriert sich dabei auf: - Umsatzbesteuerung im internationalen Reisegeschäft und was Tourismusunternehmer dazu wissen müssen, einschliesslich Grundzügen zur Margenbesteuerung, - spezielle Branchenthemen wie Veranstaltungsleistungen, Messepakete, Gutscheine, Eintrittsberechtigungen, Reiseportale, Reverse Charge, Flugtickets, Vermittlung bzw. unechte Vermittlung und vieles mehr, - aktuelle Rechtsentwicklungen, unter anderem in der Folge des Jahressteuergesetzes 2019, und jüngste EuGH-/BFH-Rechtsprechung. Die rundum aktualisierte 4. Auflage des Standardwerks bringt alle Inhalte auf den neuesten Stand.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der Praxis, Fachbücher von Rüdiger WeimannDas Fachbuch 'Umsatzsteuer in der Praxis' von Rüdiger Weimann bietet eine umfassende Darstellung der aktuellen umsatzsteuerlichen Regelungen und deren Anwendung in der betrieblichen Praxis. Es behandelt zentrale Fragestellungen und Fallbeispiele, die von der Rechnungsstellung über Liefer-, Dreiecks- und Lagergeschäfte bis hin zu internationalen Leistungsbezügen reichen. Die Inhalte werden durch zahlreiche Checklisten unterstützt, die eine praxisnahe Umsetzung der komplexen steuerlichen Vorschriften erleichtern. Besonderes Augenmerk liegt auf den aktuellen Änderungen und der neuen Rechtsprechung, die insbesondere bei innergemeinschaftlichen Geschäften, E-Commerce und speziellen Branchen wie Gastronomie und Photovoltaik-Anlagen relevant sind. Das Buch bietet zudem detaillierte Erläuterungen zur richtigen Dokumentation, etwa durch Abnehmerversicherung, Gelangensbestätigung und Gelangensvermutung. Es dient als verlässliche Arbeitshilfe für die Erstellung von Voranmeldungen, Erklärungen und weiteren steuerlichen Dokumenten. Die praxisorientierten Beispiele und Checklisten machen es zu einem unverzichtbaren Nachschlagewerk für Fachkräfte, die sich mit den Herausforderungen der Umsatzsteuer auseinandersetzen müssen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer auf Export und Import von Waren, Fachbücher von Rüdiger WeimannGeschäfte mit dem Ausland lösen umsatzsteuerlich besondere Pflichten aus, deren Einhaltung die Finanzverwaltung streng überwacht. Hierbei sind viele Regelungen und Sonderfälle zu beachten, für Unternehmen können Fehler dabei sehr teuer werden. Rüdiger Weimann zeigt, welche wichtigen umsatzsteuerlichen Regelungen für den Import und Export von Waren zu beachten sind. Er erläutert, welche umsatzsteuerlichen Pflichten durch welche Fakturierung ausgelöst werden und wie mit Rechnungen mit Umsatzsteuer aus dem Ausland umgegangen wird. Das Buch weist den Weg vom Nachweis des eigenen guten Glaubens bis zur Prüfung der Seriosität, der Unternehmereigenschaft sowie der Umsatzsteuer-Identifikationsnummer neuer Geschäftspartner. Zahlreiche Praxisbeispiele, Tipps und Hinweise auf Fallstricke helfen, Fehler zu vermeiden. Inhalte: - Basics Umsatzsteuer: Vorsteuerabzug, Gutglaubensschutz, Unternehmereigenschaft und Seriosität neuer Geschäftspartner, Umsatzsteuer-Identifikationsnummer - EU-Geschäft: Quick Fixes/EU-Geschäfte, "Registrierungsfallen" bei ruhenden Lieferungen, Lieferungen mit gebrochenem Transport, Gelangensbestätigung, Gelangensvermutung, Abnehmerversicherung - Non-EU-Geschäft: Steuerbefreiung, Zuordnung der Warenbewegung, Reihengeschäfte, EuGH und BFH zur steuerfreien Ausfuhr, ATLAS-Ausfuhr, Nachweis der Ausfuhr durch E-Belege - Sonderfälle: länderspezifische Abweichungen, innergemeinschaftliche Dreiecksgeschäfte, (Konsignations-)Lager, EU-Lieferungen in ein deutsches Warenlager bei feststehender Abnahmeverpflichtung, Verwertung von Sicherungsgut, Sonderfragen des Anlagenbaus, Differenzbesteuerung, Fahrzeuglieferungen u. v. m. - E-Commerce: innergemeinschaftlicher Fernverkauf, Überprüfung der Onlinehändler durch qualifizierte Bestätigungsabfrage und Erfassungsbescheinigung, erweiterte Aufzeichnungspflichten und Haftung für Online-Marktplätze, Auswirkungen auf Rechnungstellung, Steuerentstehung, Steuerschuldnerschaft und Vorsteuerabzug, Entlastung von Kleinstunternehmen - Rechnungstellung:.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der öffentlichen Verwaltung, Fachbücher von Christian Trost, Matthias MenebröckerDer § 2b UStG bedeutet eine der grössten Änderungen in der Umsatzbesteuerung der juristischen Personen des öffentlichen Rechts jemals. Dieses Buch setzt sich mit den Herausforderungen dieser Gesetzesänderung auseinander, die insbesondere auf Kreise, Städte und Gemeinden ab dem 01.01.2023 zukommen. Aber auch für Mitarbeiterinnen oder Mitarbeiter anderer öffentlicher Verwaltungen ist das Buch ein zuverlässiger Begleiter, mit dem Sie die vielen Praxisherausforderungen ab dem 01.01.2023 bewältigen und sich vor Gericht durch seine Zitierfähigkeit behaupten können. Inhalte: - Grundlagen des Umsatzsteuerrechts und der Besteuerung der öffentlichen Hand - Unternehmereigenschaft nach § 2 Abs. 3 UStG a. F. und § 2b UStG ab dem 01.01.2023 - Vorsteuerabzug der juristischen Personen des öffentlichen Rechts - Umfangreiche Fallsammlung der wichtigsten Praxisfälle Neu in der 3. Auflage: Ausführungen zur umsatzsteuerlichen Organschaft, zur Friedhofsverwaltung und zu Kurbetrieben, die aktuelle Rechtsprechung, Einarbeitung der aktuellen Verwaltungsauffassung und Literaturmeinungen. Digitale Extras: - Anweisungen der Finanzverwaltung - Gesetze - Prüfschemata - Übersichten.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
-
Was ist der Leasing Gesamtbetrag?
Der Leasing Gesamtbetrag bezieht sich auf die Summe aller Zahlungen, die während der gesamten Leasingdauer geleistet werden müssen. Dieser Betrag umfasst in der Regel die monatlichen Leasingraten sowie eventuelle Anzahlungen, Gebühren und Zinsen. Der Leasing Gesamtbetrag gibt somit einen umfassenden Überblick über die finanziellen Verpflichtungen, die mit dem Leasingvertrag verbunden sind. Es ist wichtig, den Leasing Gesamtbetrag zu kennen, um die Gesamtkosten des Leasinggeschäfts zu verstehen und eine fundierte Entscheidung treffen zu können. Letztendlich hilft diese Information dabei, die finanzielle Belastung und die Rentabilität des Leasingvertrags zu bewerten. **
-
Ab wann werden Artikel beim Online-Shopping reserviert?
Artikel werden beim Online-Shopping in der Regel reserviert, sobald sie in den Warenkorb gelegt werden. Dies bedeutet, dass der Artikel für eine bestimmte Zeit für den Kunden reserviert ist und währenddessen nicht für andere Kunden verfügbar ist. Die Dauer der Reservierung kann je nach Online-Shop variieren. **
-
Wie berechne ich den Gesamtbetrag einer Dienstleistung oder eines Produktes? Was beinhaltet der Gesamtbetrag einer Finanztransaktion?
Der Gesamtbetrag einer Dienstleistung oder eines Produktes ergibt sich aus der Summe aller Kosten, die für die Leistung oder das Produkt anfallen, einschließlich eventueller Steuern oder Gebühren. Bei einer Finanztransaktion beinhaltet der Gesamtbetrag den Betrag, der transferiert wird, sowie eventuelle Transaktionskosten oder Gebühren, die von Banken oder Zahlungsdienstleistern erhoben werden. Es ist wichtig, den Gesamtbetrag genau zu berechnen, um unerwartete Kosten zu vermeiden. **
Ähnliche Suchbegriffe für Gesamtbetrag der Umsatzsteuer
-
Veranlagungshandb. Umsatzsteuer 2021, 6, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Das Veranlagungshandbuch Umsatzsteuer 2021 bietet Orientierung in der immer weiter zunehmenden Materialfülle des deutschen Umsatzsteuerrechts. Der Band enthält im Einzelnen: das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG, den Umsatzsteuer-Anwendungserlass sowie die Rechtsprechung des EuGH, des BFH und der Finanzgerichte. Es wird zunächst der Gesetzestext mit den bis Anfang 2022 ergangenen Änderungen wiedergegeben. Im Anschluss folgt das Umsatzsteuergesetz in der für den Veranlagungszeitraum 2021 gültigen Fassung. Den einzelnen Paragraphen sind jeweils die entsprechenden Abschnitte des Umsatzsteuer-Anwendungserlasses sowie Hinweise auf ergangene Rechtsprechung zugeordnet. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer im Verein - inkl. Arbeitshilfen online, Fachbücher von Ulrich GoetzDer Autor weiss aus seiner Tätigkeit als Steuerberater für Vereine, wo der Schuh drückt. Er stellt die Details der Umsatzbesteuerung in Vereinen in leicht verständlicher Form dar und erläutert alle Bereiche der Umsatzsteuer. Von Sponsoring bis Veranstaltungen beschreibt er die umsatzsteuerliche Behandlung einer Vielzahl von Vereinsaktivitäten. Dazu gibt er zahlreiche Beispiele und Praxistipps für den richtigen Umgang. So sind Sie in Sachen Umsatzsteuer auf der sicheren Seite. Inhalte: - Grundlagen der Umsatzbesteuerung - Kleines Umsatzsteuer-ABC für Vereine - Steuerpflichtige und steuerbefreite Umsätze - Vorsteuerabzug - Umsatzbesteuerung und Voranmeldung, Dauerfristverlängerung - Umsatzsteuerliche Behandlung von häufig anzutreffenden Vereinsaktivitäten Arbeitshilfen online: - Beispiele zur Aufteilung der Erlöse nach Mehrwertsteuersätzen und zur Verteilung von Vorsteuern in Tabellenform (Excel-Vorlagen) - Übersichten zur Umsatzbesteuerung von Vereinsleistungen - Prüfschema für Kleinunternehmer-Vereine.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
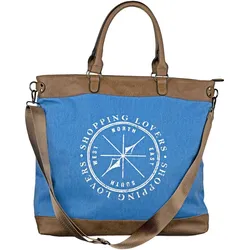
Shopping Bag Shopping Lovers aquaDas Allround-Talent! Ob für den kleinen Einkauf zwischendurch, einer Shopping-Tour in der Stadt, oder einem gemütlichen Tag am Strand, mit dieser vielseitig einsetzbaren Tasche machen Sie immer eine gute Figur. Sie lässt sich bequem über der Schulter tragen und alternativ auch in der Hand, denn der Schultergurt lässt sich schnell und einfach abnehmen. Schließen lässt sie sich schnell und sicher durch einen Reißverschluß. Eigenschaften:- Shopping Lovers Design- aqua- mit Kunstleder verstärkte Griffe und Gurt- abnehmbarer Schultergurt- Reißverschluß- 90% Baumwolle- 10% Polyester- Höhe 49cm- Breite 46cm24,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
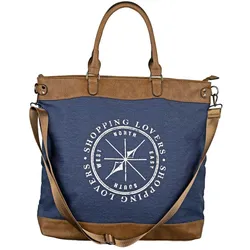
Shopping Bag Shopping Lovers marineDas Allround-Talent! Ob für den kleinen Einkauf zwischendurch, einer Shopping-Tour in der Stadt, oder einem gemütlichen Tag am Strand, mit dieser vielseitig einsetzbaren Tasche machen Sie immer eine gute Figur. Sie lässt sich bequem über der Schulter tragen und alternativ auch in der Hand, denn der Schultergurt lässt sich schnell und einfach abnehmen. Schließen lässt sie sich schnell und sicher durch einen Reißverschluß. Eigenschaften:- Shopping Lovers Design- marine- mit Kunstleder verstärkte Griffe und Gurt- abnehmbarer Schultergurt- Reißverschluß- 90% Baumwolle- 10% Polyester- Höhe 49cm- Breite 46cm24,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Gesamtbetrag der Einkünfte?
Um den Gesamtbetrag der Einkünfte zu berechnen, müssen zunächst alle Einkommensquellen berücksichtigt werden. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden und andere Einkünfte. Anschließend werden alle Einkünfte addiert, um den Gesamtbetrag zu ermitteln. Es ist wichtig, alle Einkünfte korrekt zu erfassen, um eine genaue Berechnung des Gesamtbetrags vornehmen zu können. Zudem sollten auch steuerliche Abzüge und Freibeträge berücksichtigt werden, um den tatsächlichen Betrag der verfügbaren Einkünfte zu ermitteln. **
-
Warum schickt der eBay-Verkäufer keinen Gesamtbetrag?
Es gibt verschiedene Gründe, warum ein eBay-Verkäufer keinen Gesamtbetrag schickt. Möglicherweise hat der Verkäufer vergessen, den Gesamtbetrag zu berechnen oder es handelt sich um einen Fehler. Es könnte auch sein, dass der Verkäufer zusätzliche Versandkosten oder Gebühren erhebt, die nicht im ursprünglichen Angebot angegeben waren. Es ist ratsam, den Verkäufer direkt zu kontaktieren, um Klarheit zu erhalten. **
-
Wie funktioniert die Benutzung eines Shopping Carts beim Online-Einkauf?
Der Kunde fügt gewünschte Artikel zum Warenkorb hinzu, indem er auf "In den Warenkorb" klickt. Im Warenkorb kann er die Menge der Artikel ändern oder Artikel entfernen. Nach Auswahl aller gewünschten Artikel geht der Kunde zur Kasse, um den Einkauf abzuschließen. **
-
Wie berechnet man den Gesamtbetrag einer Bestellung unter Berücksichtigung aller anfallenden Kosten?
Um den Gesamtbetrag einer Bestellung zu berechnen, addiere den Preis aller Produkte, die du kaufen möchtest. Berücksichtige dabei auch eventuelle Versandkosten und Steuern. Ziehe gegebenenfalls Rabatte oder Gutscheine ab, um den endgültigen Gesamtbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.